क्रेडिट कार्ड हे योग्य प्रकारे वापरल्यास अत्यंत सोयीचे साधन आहे, पण त्याच्या अयोग्य वापरामुळे अनेक जण अशा चक्रव्यूहात अडकतात, जिथून बाहेर पडणे कठीण वाटते. ३६% ते ४२% एवढा अवाढव्य वार्षिक व्याजदर असल्यामुळे क्रेडिट कार्डचे कर्ज सर्वात जलद गतीने वाढते. या जाळ्यातून सुरक्षित आणि वेगाने बाहेर पडण्यासाठी खालील टप्प्यांचा वापर करा.
१. परिस्थितीचा स्वीकार आणि तात्कालिक पावले
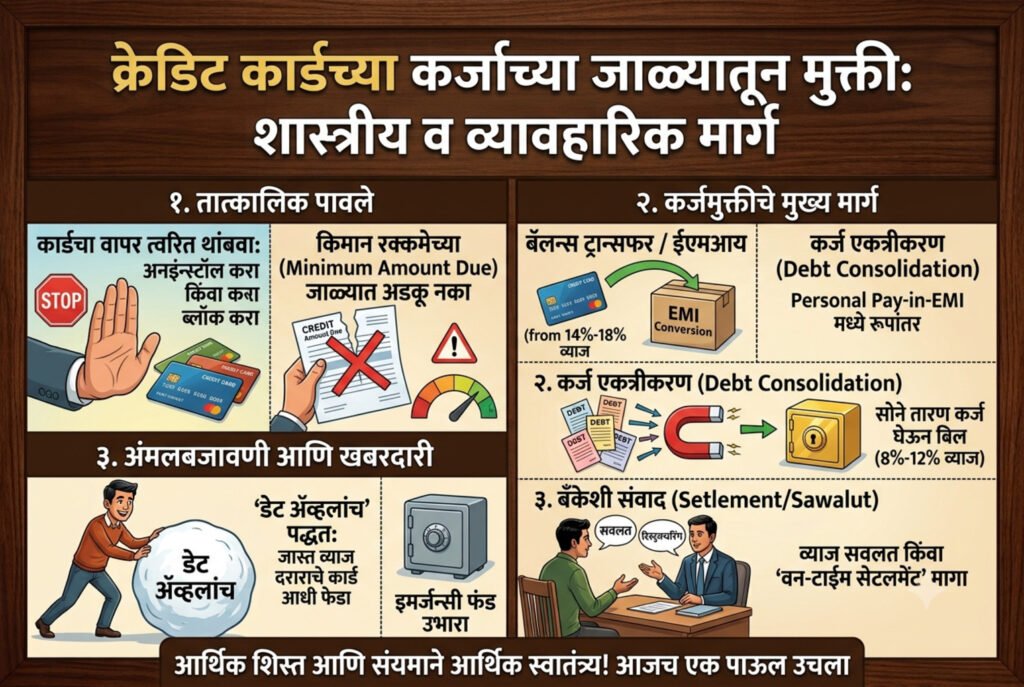
* कार्डचा वापर त्वरित थांबवा: सर्वात आधी सर्व क्रेडिट कार्डचा वापर बंद करा. कार्ड ॲप्स मोबाईलवरून अनइन्स्टॉल करा किंवा कार्ड प्रत्यक्षरीत्या ब्लॉक करा.
* किमान रक्कमेच्या (Minimum Amount Due) जाळ्यात अडकू नका: बँकेकडून मिळणाऱ्या स्टेटमेंटमध्ये ‘Minimum Amount Due’ भरण्याचा पर्याय असतो. हा भरल्याने फक्त लेट फी टळते, पण उर्वरित संपूर्ण रकमेवर ३ ते ४ टक्के मासिक व्याज लागू राहते. त्यामुळे फक्त मिनिमम बिल न भरता मुद्दल कमी करण्यावर भर द्या.
२. क्रेडिट कार्ड कर्जमुक्तीचे ३ मुख्य मार्ग
१. ‘बॅलन्स ट्रान्सफर’ (Balance Transfer) किंवा ईएमआय (EMI Conversion) * तुमच्या क्रेडिट कार्डच्या थकीत रकमेचे Personal Pay-in-EMI मध्ये रूपांतर करा. क्रेडिट कार्डच्या ४०% व्याजापेक्षा ईएमआयचा व्याजदर (१४% ते १८%) बराच कमी असतो. * जर दुसऱ्या एखाद्या बँकेचे क्रेडिट कार्ड कमी व्याजात किंवा ०% व्याजात थकीत रक्कम हस्तांतरित (Balance Transfer) करण्याची सुविधा देत असेल, तर त्याचा वापर करा.
२. कमी व्याजाच्या कर्जाने क्रेडिट कार्डचे कर्ज फेडणे (Debt Consolidation) * क्रेडिट कार्डचे व्याज सर्वात जास्त असते. त्यामुळे सोने तारण कर्ज (Gold Loan) किंवा मालमत्ता तारण कर्ज घेऊन क्रेडिट कार्डचे संपूर्ण बिल एकाच वेळी भरून टाका. * गोल्ड लोनचा व्याजदर ८% ते १२% च्या दरम्यान असतो, ज्यामुळे व्याजाचा मोठा भार कमी होतो.
३. बँकांशी बोलून ‘वन-टाईम सेटलमेंट‘ किंवा व्याज सवलत मागा * जर परिस्थिती अतिशय बिकट असेल, तर बँकेशी थेट संपर्क साधून तुमची अडचण सांगा. * बँक अनेकदा आकारलेले अतिरिक्त व्याज किंवा दंड माफ करून मूळ रक्कम टप्प्याटप्प्याने भरण्याची परवानगी देते. (टीप: सेटलमेंट केल्याने सिबिल स्कोरवर तात्पुरता परिणाम होतो, पण कर्जाच्या जाळ्यातून सुटका होते.)
३. अंमलबजावणीसाठी ‘डेट ॲव्हलांच’ पद्धत (Debt Avalanche Method)
तुमच्याकडे एकापेक्षा जास्त क्रेडिट कार्ड्स असल्यास:
* पायरी १: सर्व कार्डांवरील बाकी रक्कम आणि त्यांचा व्याजदर लिहून काढा.
* पायरी २: ज्या कार्डाचा व्याजदर सर्वात जास्त आहे, त्याचे कर्ज सर्वात आधी पूर्ण फेडण्याचा प्रयत्न करा.
* पायरी ३: बाकीच्या कार्ड्सचे फक्त किमान हप्ते चालू ठेवा.
* पायरी ४: पहिले कार्ड पूर्ण नील झाल्यावर, तोच पैसा दुसऱ्या कार्डचे कर्ज फेडण्यासाठी वापरा.
४. पुन्हा जाळ्यात न अडकण्यासाठी खबरदारी
* इमर्जन्सी फंड उभारा: कर्ज फेडून झाल्यावर १ ते ३ महिन्यांच्या खर्चाइतकी रक्कम नेहमी आपत्कालीन निधी म्हणून बाजूला ठेवा, जेणेकरून भविष्यात पुन्हा क्रेडिट कार्डवर अवलंबून राहावे लागणार नाही.
* लिमिटच्या ३०% पेक्षा जास्त वापर करू नका: क्रेडिट कार्ड फक्त रिवॉर्ड्स किंवा कॅशबॅकसाठी वापरा आणि महिन्याच्या अखेरीस पूर्ण बिल एकाच वेळी भरा. क्रेडिट कार्डच्या कर्जातून बाहेर पडण्यासाठी कठोर आर्थिक शिस्त आणि संयमाची गरज असते. आजच एक पाऊल उचला आणि आर्थिक स्वातंत्र्याकडे वाटचाल करा.