अनेकदा अनपेक्षित खर्च, उत्पन्न आणि खर्चाचा बिघडलेला मेळ किंवा आर्थिक असंयम यामुळे माणूस कर्जाच्या चक्रव्यूहात अडकतो. एका कर्जाचा हप्ता फेडण्यासाठी दुसरे कर्ज घेणे म्हणजेच ‘डेट ट्रॅप’ (Debt Trap). या मानसिक आणि आर्थिक तणावातून बाहेर पडण्यासाठी केवळ इच्छाशक्ती पुरेशी नसते, तर योग्य धोरण आणि शिस्तबद्ध उपायांची गरज असते.
१. कर्जाच्या विळख्यातून बाहेर पडण्याच्या २ वैज्ञानिक पद्धती
मानसशास्त्र आणि वित्तीय तज्ज्ञांच्या मते कर्जाची परतफेड करण्यासाठी खालील दोन पद्धती सर्वाधिक प्रभावी ठरतात:
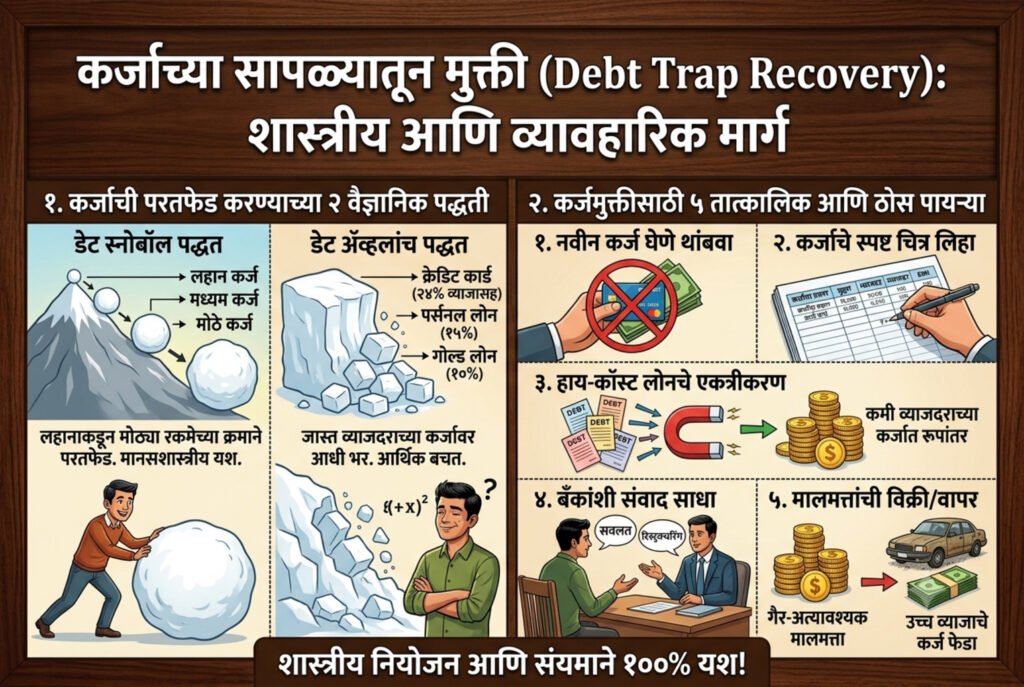
* १. डेट स्नोबॉल पद्धत (The Debt Snowball Method): * कसे काम करते: तुमची सर्व कर्जे (व्याजदर बाजूला ठेवून) लहानाकडून मोठ्या रकमेच्या क्रमाने लिहून काढा. सर्वात लहान कर्जाची लवकरात लवकर पूर्ण परतफेड करण्यावर भर द्या, तर बाकीच्या कर्जांचे फक्त किमान हप्ते (Minimum Payments) भरा.
* मानसशास्त्रीय फायदा: जेव्हा एक लहान कर्ज पूर्णपणे मिटते, तेव्हा मेंदूला यश मिळाल्याची जाणीव होते (Dopamine Boost). यामुळे आत्मविश्वास वाढतो आणि पुढील मोठी कर्जे फेडण्याची ताकद मिळते.
* २. डेट ॲव्हलांच पद्धत (The Debt Avalanche Method): * कसे काम करते: सर्व कर्जे त्यांच्या व्याजदरानुसार (सर्वात जास्त ते सर्वात कमी) लावा. ज्या कर्जाचा व्याजदर सर्वात जास्त आहे (उदा. क्रेडिट कार्ड किंवा पर्सनल लोन), ते आधी पूर्ण फेडा.
* गणिताचा फायदा: या पद्धतीमुळे व्याजापोटी जाणारा तुमचा सर्वात जास्त पैसा वाचतो आणि एकूण कर्ज वेगाने कमी होते.
2. मानसिक तयारी आणि जीवनशैलीतील बदल
कर्जमुक्ती हा १०० मीटरचा धावण्याचा सामना नसून एक ‘मॅरेथॉन’ आहे.
* बजेटवर कडक नियंत्रण: कर्ज संपेपर्यंत अत्यंत साधी जीवनशैली (Frugal Living) स्वीकारा.
* अतिरिक्त उत्पन्नाचे मार्ग शोधणे: पार्ट-टाइम काम, फ्रीलान्सिंग किंवा कौशल्याचा वापर करून उत्पन्न वाढवा आणि तो संपूर्ण पैसा फक्त कर्ज फेडण्यासाठी वापरा. कर्ज कितीही मोठे असले तरी योग्य नियोजन आणि संयमाच्या जोरावर त्यातून १००% बाहेर पडणे शक्य आहे.
3. कर्जातून मुक्त होण्यासाठी ५ तात्कालिक आणि ठोस पायऱ्या
१. नवीन कर्ज घेणे त्वरित थांबवा जर तुम्ही खड्ड्यात अडकला असाल, तर सर्वात आधी खड्डा खणणे थांबवले पाहिजे. क्रेडिट कार्डचा वापर पूर्णपणे बंद करा आणि कोणतेही नवीन कर्ज (Buy Now Pay Later सह) घेऊ नका.
२. सर्व कर्जांचे स्पष्ट चित्र समोर आणा भीतीपोटी अनेक जण स्वतःचे एकूण कर्ज किती आहे हे पाहणे टाळतात. कागद-पेन घेऊन खालील गोष्टी स्पष्ट लिहा: * एकूण मुद्दल रक्कम * दरमहा जाणारा हप्ता (EMI) * लागणारा व्याजदर
३. ‘हाय-कॉस्ट लोन’चे एकत्रीकरण (Debt Consolidation) जर तुमच्यावर अनेक लहान-मोठी आणि जास्त व्याजाची कर्जे असतील (उदा. क्रेडिट कार्ड किंवा प्रायव्हेट फायनान्स), तर सर्व कर्जे एकत्रित करून कमी व्याजदराच्या एकाच मोठ्या कर्जात (उदा. मालमत्ता गहाण कर्ज किंवा गोल्ड लोन) रूपांतरित करता येते का ते पाहा. यामुळे दरमहा भरायचा हप्ता आणि व्याज दोन्ही कमी होतात.
४. बँक किंवा सावकारांशी संवाद साधा हप्ते थकण्यापूर्वी स्वतःहून बँकेशी संपर्क साधा. तुमची अडचण सांगून हप्त्याची मुदत वाढवून मागणे, व्याजदरात सवलत मागणे किंवा ‘लोन रिस्ट्रक्चरिंग’ (Loan Restructuring) चा पर्याय मागणे हा कायदेशीर मार्ग आहे.
५. गैर-अत्यावश्यक मालमत्तांची विक्री किंवा वापर ज्या मालमत्तेमुळे (उदा. पडून असलेले सोने, अतिरिक्त जमीन किंवा अनावश्यक वस्तू) परतावा मिळत नाही, त्यांची विक्री करून किंवा त्यावर कमी व्याजाने कर्ज घेऊन उच्च व्याजाची कर्जे त्वरित पूर्ण फेडा.